Poprawka przeciwko podwyższeniu stawki CIT z 19 proc. do 22 proc.
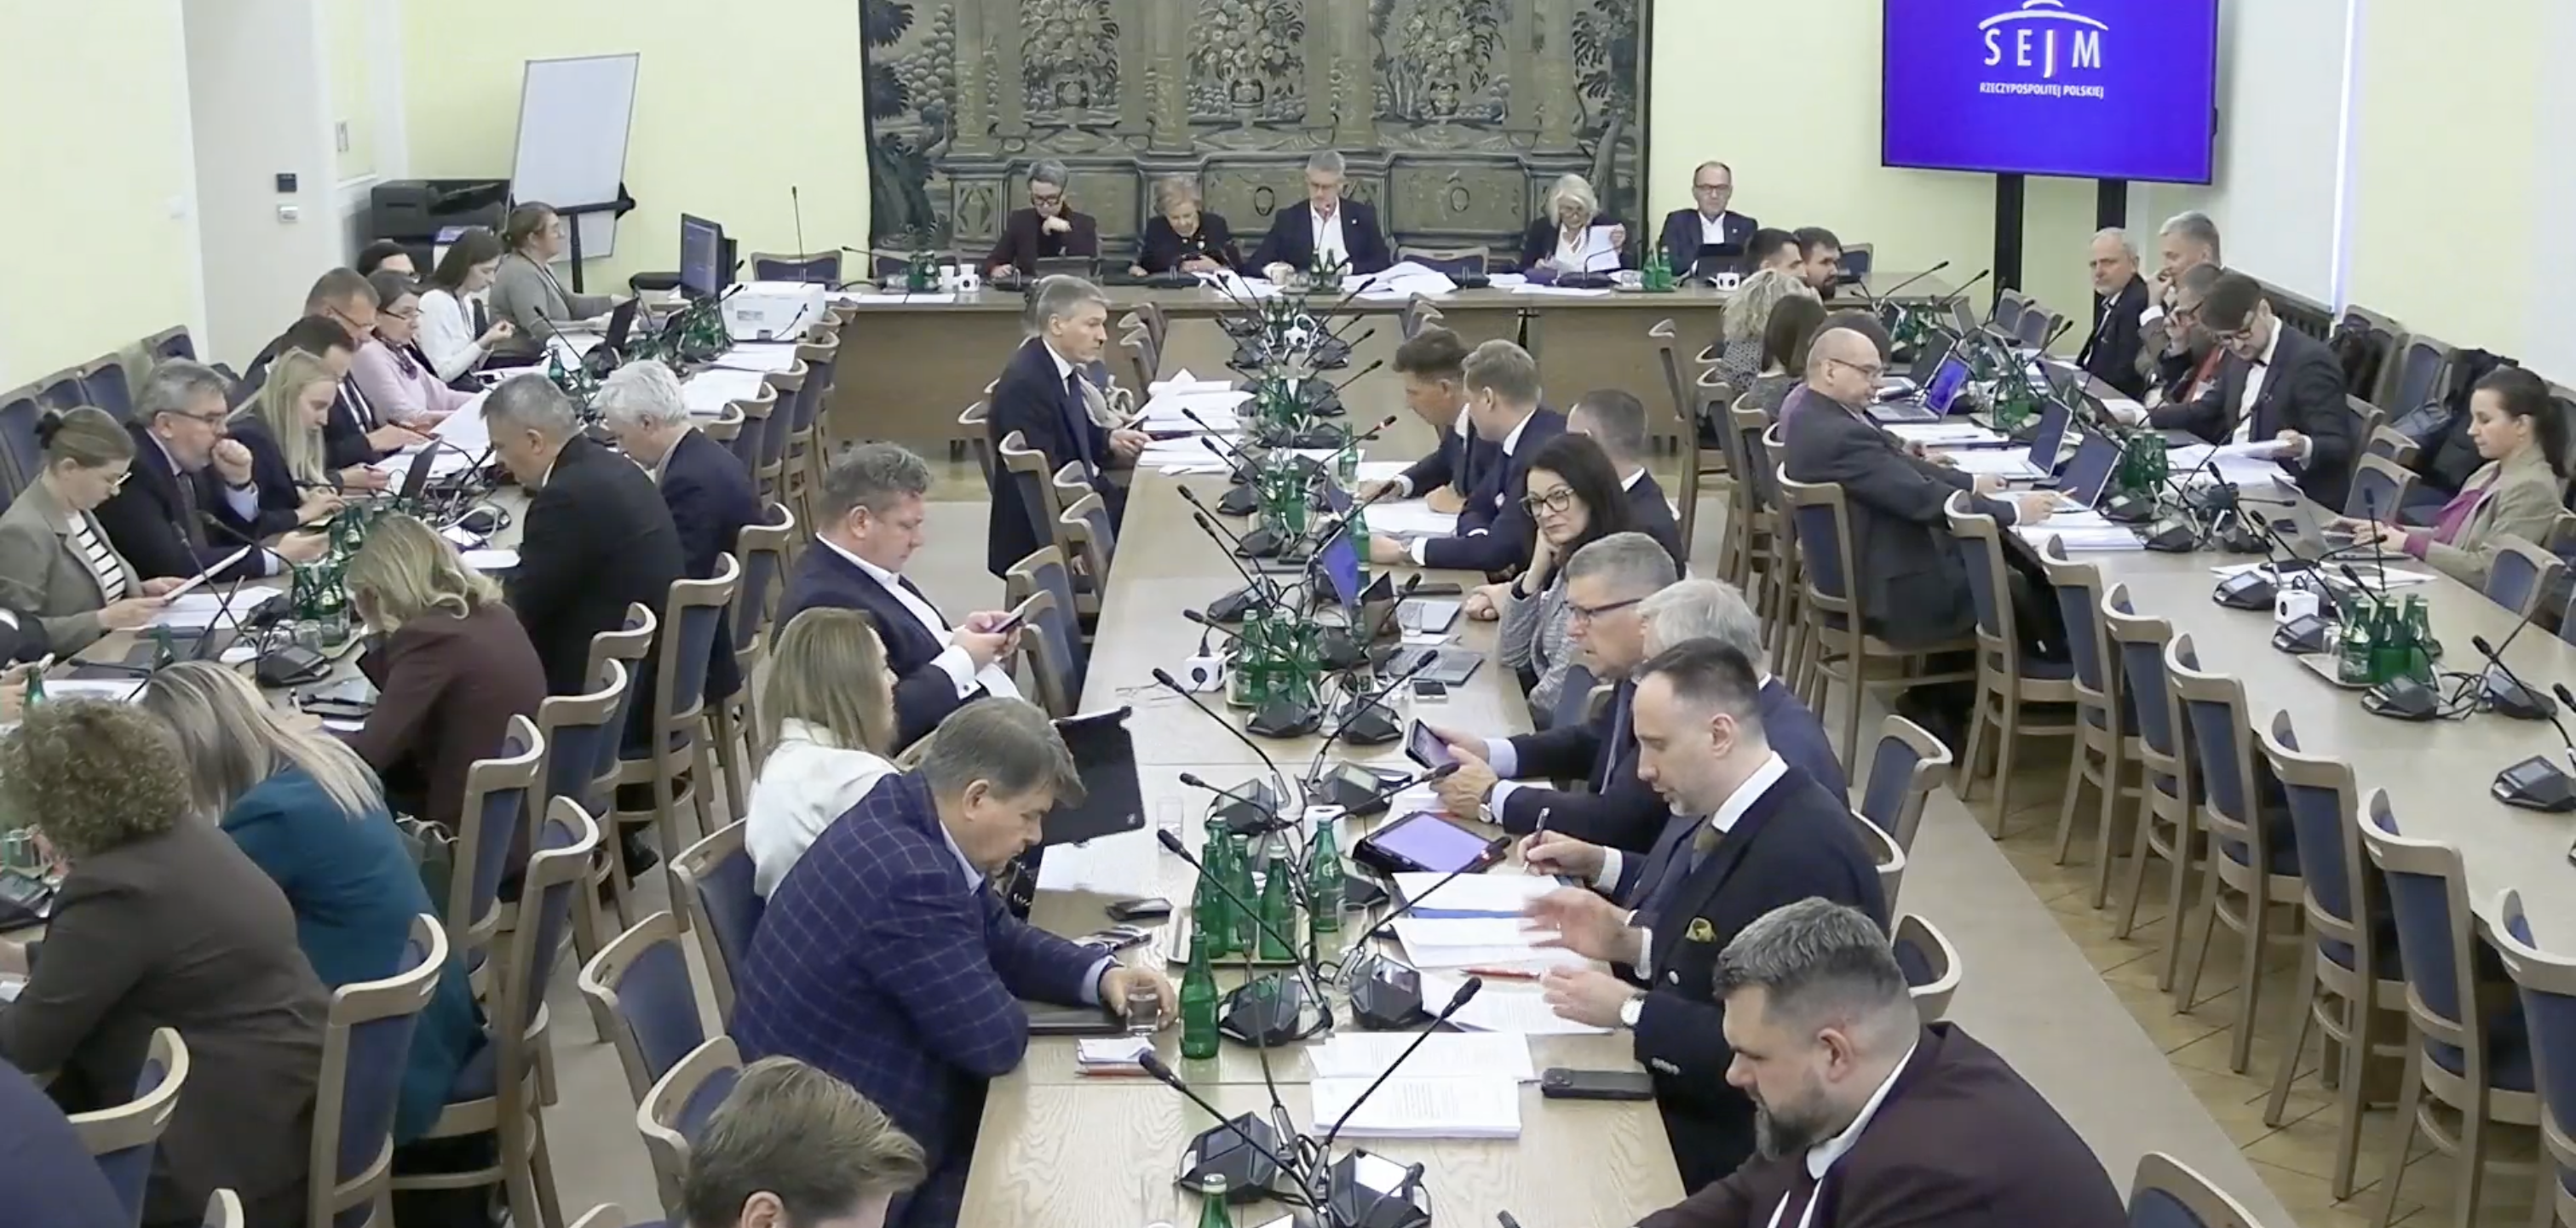
Na posiedzeniu sejmowej komisji finansów publicznych 20 października 2026 r. poseł Janusz Kowalski zgłosił poprawkę wykreślającą z projektu ustawy podwyżkę podatku CIT z 19 proc. do 22 proc. dla firm, których przychody przekroczyły równowartość 50 milionów euro w poprzednim roku podatkowym.
Proponowana poprawka Janusz Kowalskiego do projektu ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne zmierza do odstąpienia od podwyższenia stawki podatku CIT z 19 proc. do 22 proc. dla firm, których przychody przekroczyły równowartość 50 milionów euro w poprzednim roku podatkowym.
Projektowane rozwiązania budzą fundamentalne zastrzeżenia o charakterze systemowym, ekonomicznym i legislacyjnym. Ich przyjęcie może prowadzić do pogorszenia warunków prowadzenia działalności gospodarczej w Polsce, ograniczenia zdolności inwestycyjnych przedsiębiorstw, zwiększenia kosztów finansowania działalności oraz osłabienia konkurencyjności polskiej gospodarki.
1. Nieadekwatność przychodu jako podstawowego kryterium różnicowania stawek CIT
Podstawowe zastrzeżenie dotyczy samej konstrukcji proponowanej stawki 22% CIT.
Projektodawca uzależnia jej stosowanie przede wszystkim od wartości przychodów podatnika, przekraczającej równowartość 50 mln euro w poprzednim roku podatkowym, a także od występowania określonych powiązań w ramach dużych grup kapitałowych.
Tymczasem wysokość przychodów nie stanowi miarodajnego kryterium oceny rzeczywistej zdolności podatnika do ponoszenia zwiększonych ciężarów fiskalnych.
Przedsiębiorstwa funkcjonujące w różnych sektorach gospodarki charakteryzują się odmiennymi poziomami rentowności, strukturami kosztowymi oraz zapotrzebowaniem na kapitał obrotowy. Podmiot osiągający bardzo wysokie przychody może jednocześnie funkcjonować przy stosunkowo niewielkiej marży, ponosić znaczne koszty energii, zatrudnienia, surowców czy transportu oraz realizować inwestycje wymagające długotrwałego zaangażowania kapitału.
W takich okolicznościach wysoka wartość obrotów nie musi świadczyć o ponadprzeciętnej kondycji finansowej przedsiębiorstwa ani o posiadaniu przez nie istotnie większych możliwości ekonomicznych.
Co więcej, projekt zakłada stosowanie podwyższonej stawki do całej dodatniej podstawy opodatkowania podatnika spełniającego ustawowe przesłanki, a nie wyłącznie do części dochodu związanej z przekroczeniem określonego progu przychodowego.
Oznacza to, że przekroczenie określonej wartości przychodów może skutkować zmianą stawki opodatkowania całego dochodu podatnika, mimo że przekroczenie tego progu nie musi odpowiadać istotnej zmianie jego sytuacji ekonomicznej.
Tak ukształtowany mechanizm prowadzi do nadmiernie uproszczonego zróżnicowania opodatkowania podmiotów gospodarczych i budzi uzasadnione wątpliwości w kontekście deklarowanego przez projektodawcę celu zwiększenia sprawiedliwości podatkowej.
Zasada sprawiedliwości podatkowej nie powinna bowiem prowadzić do utożsamiania skali działalności mierzonej przychodem z rzeczywistą zdolnością płatniczą podatnika.
2. Negatywne konsekwencje dla inwestycji i innowacyjności polskiej gospodarki
Podwyższenie stawki podatku od dochodów przedsiębiorstw bezpośrednio ogranicza wielkość środków pozostających do ich dyspozycji po opodatkowaniu. W przypadku przedsiębiorstw finansujących rozwój przede wszystkim z zysków zatrzymanych może to zmniejszać możliwości realizacji nowych inwestycji, modernizacji procesów produkcyjnych, rozwoju zaplecza badawczo-rozwojowego oraz wdrażania innowacyjnych technologii.
Konsekwencje te mają szczególne znaczenie w sytuacji, w której jednym z najważniejszych wyzwań polskiej gospodarki pozostaje zwiększenie produktywności i przechodzenie od modelu rozwoju opartego na relatywnie niskich kosztach pracy do modelu wykorzystującego zaawansowane technologie, automatyzację oraz wysoko wykwalifikowane zasoby ludzkie.
W opracowaniu Banku Światowego dotyczącym krajowego systemu innowacji w Polsce zwrócono uwagę na strukturalne bariery rozwoju przedsiębiorstw, ograniczony poziom inwestycji prywatnych, trudności w finansowaniu innowacyjnych przedsięwzięć oraz niewystarczające wykorzystanie potencjału technologicznego polskiej gospodarki.
Diagnoza ta przemawia za tworzeniem otoczenia prawnego zachęcającego przedsiębiorstwa do akumulacji kapitału, zwiększania nakładów inwestycyjnych i wdrażania nowych technologii.
Projektowana podwyżka CIT może oddziaływać w kierunku przeciwnym, zmniejszając zasoby finansowe przedsiębiorstw i obniżając opłacalność części przedsięwzięć inwestycyjnych.
Należy ponadto mieć na uwadze, że Polska konkuruje o inwestycje z innymi państwami, w tym państwami Unii Europejskiej. Poziom opodatkowania dochodów przedsiębiorstw jest jednym z elementów uwzględnianych przy podejmowaniu decyzji o lokalizacji inwestycji, obok kosztów pracy, dostępności kadr, infrastruktury i stabilności otoczenia regulacyjnego.
Podwyższanie obciążeń fiskalnych przy jednoczesnej niepewności co do trwałości przyjmowanych rozwiązań może osłabiać atrakcyjność Polski jako miejsca lokowania nowych projektów inwestycyjnych.
3. Zagrożenia dla przedsiębiorstw z sektora MŚP wchodzących w skład dużych grup kapitałowych
Szczególne zastrzeżenia budzi objęcie podwyższoną stawką także określonych jednostek składowych grup krajowych i międzynarodowych, do których mają zastosowanie przepisy ustawy o opodatkowaniu wyrównawczym.
Przyjęta konstrukcja oznacza, że zastosowanie stawki 22% nie zawsze będzie zależało od indywidualnego poziomu przychodów oraz rentowności konkretnego podmiotu.
Może to prowadzić do sytuacji, w której przedsiębiorstwo prowadzące działalność na relatywnie niewielką skalę zostanie objęte podwyższoną stawką wyłącznie ze względu na swoją przynależność do określonej grupy kapitałowej.
Rozwiązanie to budzi szczególne zastrzeżenia w odniesieniu do mniejszych przedsiębiorstw technologicznych, innowacyjnych spółek zależnych oraz podmiotów uczestniczących w strukturach kapitałowych umożliwiających im dostęp do finansowania, technologii i zagranicznych rynków zbytu.
Powiązania kapitałowe nie stanowią same w sobie przejawu unikania opodatkowania. Przeciwnie, w wielu przypadkach są naturalnym instrumentem organizowania i finansowania działalności gospodarczej, ograniczania ryzyka inwestycyjnego oraz rozwijania innowacyjnych przedsięwzięć.
Wprowadzanie dodatkowych obciążeń podatkowych wynikających wyłącznie z określonego statusu grupowego może zniechęcać mniejsze podmioty do nawiązywania współpracy kapitałowej z większymi inwestorami.
W konsekwencji regulacja, której deklarowanym celem jest zwiększenie obciążeń największych uczestników rynku, może wywoływać negatywne skutki także dla mniejszych przedsiębiorstw oraz ograniczać możliwości ich rozwoju.
4. Nieproporcjonalne skutki dla procesów restrukturyzacyjnych i sukcesji przedsiębiorstw
Odrębnych zastrzeżeń wymagają projektowane art. 19 ust. 1i i 1j ustawy o CIT, odnoszące stosowanie podwyższonej stawki do określonych reorganizacji przedsiębiorstw.
Projektowane przepisy przewidują mechanizmy rozszerzające zastosowanie stawki 22% w związku z podziałami, połączeniami oraz przenoszeniem określonych składników majątkowych, w tym z wykorzystaniem kryterium odnoszącego się do 10% wartości aktywów bilansowych.
Tak skonstruowane przepisy mogą obejmować również działania posiadające rzeczywiste i uzasadnione przyczyny gospodarcze.
W praktyce gospodarczej reorganizacje struktury majątkowej i kapitałowej przedsiębiorstw stanowią naturalny element ich rozwoju. Są wykorzystywane między innymi przy przekazywaniu przedsiębiorstw rodzinnych kolejnym pokoleniom, łączeniu potencjału inwestycyjnego kilku podmiotów, nabywaniu przedsiębiorstw technologicznych, pozyskiwaniu inwestorów zewnętrznych oraz dostosowywaniu struktur działalności do zmieniających się warunków rynkowych.
Nie można zatem przyjmować, że sam fakt dokonania określonej reorganizacji świadczy o zamiarze uniknięcia opodatkowania.
Uzależnienie stosowania podwyższonej stawki od automatycznych przesłanek majątkowych lub historycznego statusu podmiotów uczestniczących w reorganizacji może prowadzić do obciążenia również tych transakcji, których podstawowym celem jest zwiększenie efektywności gospodarczej.
Szczególnie niekorzystne konsekwencje mogą wystąpić w przypadku przedsiębiorstw rodzinnych przeprowadzających procesy sukcesyjne oraz spółek innowacyjnych poszukujących zewnętrznego finansowania.
Wprowadzanie dodatkowego ryzyka podatkowego przy takich transakcjach może zniechęcać do podejmowania działań istotnych dla ciągłości funkcjonowania przedsiębiorstw oraz rozwoju polskiego rynku kapitałowego.
Rozwiązania te powinny zostać ocenione również w świetle prawa Unii Europejskiej, w szczególności celów dyrektywy Rady 2009/133/WE, dotyczącej określonych transgranicznych reorganizacji spółek oraz zasady proporcjonalności stosowanych środków przeciwdziałających nadużyciom podatkowym.
Nie przesądzając o niezgodności projektowanych regulacji z prawem unijnym, należy wskazać, że objęcie uzasadnionych gospodarczo reorganizacji dodatkowym obciążeniem wyłącznie na podstawie sztywnych przesłanek ustawowych wymaga szczególnie przekonującego uzasadnienia.
5. Negatywny wpływ na tworzenie podatkowych grup kapitałowych
Podobne zastrzeżenia dotyczą projektowanego art. 19 ust. 1k, regulującego zasady stosowania nowej stawki CIT do nowo utworzonych podatkowych grup kapitałowych.
Projekt zakłada możliwość objęcia takiej grupy podwyższoną stawką już w pierwszym roku jej funkcjonowania, jeżeli określone przesłanki spełniała co najmniej jedna ze spółek tworzących grupę.
Takie rozwiązanie może ograniczać atrakcyjność tworzenia nowych struktur kapitałowych służących realizacji wspólnych przedsięwzięć gospodarczych.
Współpraca kapitałowa pomiędzy przedsiębiorstwami o zróżnicowanej wielkości i profilu działalności jest szczególnie istotna dla realizacji inwestycji infrastrukturalnych, projektów badawczo-rozwojowych oraz przedsięwzięć wymagających połączenia zaawansowanej technologii z odpowiednim finansowaniem.
Przyjęcie automatycznego mechanizmu podwyższonego opodatkowania może prowadzić do ograniczenia zainteresowania tworzeniem takich struktur, nawet jeżeli ich powstanie jest uzasadnione rzeczywistymi potrzebami gospodarczymi.
Z perspektywy rozwoju polskiej gospodarki ustawodawca powinien wspierać procesy integracji kapitałowej służące zwiększaniu efektywności i innowacyjności, a nie wprowadzać rozwiązania mogące stanowić dodatkową barierę dla takich działań.
6. Naruszenie przewidywalności rozliczeń podatkowych
Wątpliwości budzą również projektowane przepisy art. 19 ust. 1g i 1h ustawy o CIT.
Pierwszy z nich przewiduje przeliczanie limitu 50 mln euro według kursu walutowego ustalanego na koniec roku podatkowego, którego przychody podlegają ocenie.
Rozwiązanie to powoduje, że ostateczna wartość limitu wyrażonego w złotych zależy od kursu walutowego ustalanego dopiero pod koniec badanego okresu.
W przypadku przedsiębiorstw, których przychody oscylują wokół ustawowego progu, istotne wahania kursowe mogą przesądzać o zakwalifikowaniu ich do wyższej stawki podatkowej, mimo że zmianie tej nie musi towarzyszyć odpowiednie zwiększenie rzeczywistej zdolności ekonomicznej.
Projektowany art. 19 ust. 1h przewiduje natomiast proporcjonalne zmniejszanie limitu w przypadku roku podatkowego trwającego krócej niż 12 miesięcy.
Mechanizm ten może prowadzić do niekorzystnych skutków dla przedsiębiorstw działających sezonowo oraz podmiotów, których rok podatkowy ulega skróceniu w związku z reorganizacją lub przekształceniem.
Przedsiębiorstwo osiągające istotną część przychodów w określonych miesiącach może przekroczyć proporcjonalnie zmniejszony limit, mimo że jego poziom działalności w ujęciu pełnego roku nie odpowiadałby skali uzasadniającej objęcie go nową stawką.
Oba rozwiązania zwiększają niepewność dotyczącą kwalifikacji podatkowej przedsiębiorstw i utrudniają planowanie przyszłych zobowiązań.
7. Ryzyko przenoszenia ciężaru podwyżki na innych uczestników rynku
Nie można również pomijać pośrednich skutków zwiększenia obciążeń podatkowych podmiotów uczestniczących w finansowaniu gospodarki.
Projektowane zmiany mogą oddziaływać na podmioty sektora finansowego oraz spółki funkcjonujące w powiązanych z nimi strukturach kapitałowych.
Wzrost obciążeń może skłaniać część przedsiębiorstw do poszukiwania sposobów utrzymania dotychczasowej rentowności, w tym poprzez zmiany cen oferowanych usług, marż lub warunków finansowania.
Skala takiego przenoszenia ciężarów będzie zależała od warunków konkurencji i sytuacji na poszczególnych rynkach. Nie można jednak wykluczyć, że część ekonomicznych kosztów nowych obciążeń zostanie pośrednio przeniesiona na przedsiębiorstwa korzystające z kredytów, leasingu czy faktoringu, a następnie na końcowych odbiorców towarów i usług.
Szczególnie niekorzystne skutki może to wywoływać w sektorach charakteryzujących się wysokim zapotrzebowaniem na finansowanie zewnętrzne, takich jak budownictwo, transport, przemysł oraz przetwórstwo.
8. Niewystarczające uwzględnienie skutków makroekonomicznych
Zasadniczą słabością proponowanych rozwiązań pozostaje koncentracja na bezpośrednim efekcie fiskalnym podwyższenia CIT, bez wystarczającego uwzględnienia możliwych zmian zachowań gospodarczych podatników.
Zwiększenie nominalnej stawki podatku nie musi bowiem prowadzić do proporcjonalnego wzrostu rzeczywistych dochodów budżetowych.
Jeżeli wyższe opodatkowanie ograniczy inwestycje, zmniejszy rentowność nowych przedsięwzięć, wpłynie na decyzje o lokalizacji działalności lub osłabi tempo wzrostu przedsiębiorstw, część zakładanych korzyści fiskalnych może zostać ograniczona przez negatywne skutki gospodarcze.
Państwo dysponuje już instrumentami służącymi przeciwdziałaniu unikaniu opodatkowania, w szczególności regulacjami dotyczącymi cen transferowych, klauzulami przeciwdziałającymi unikaniu opodatkowania oraz rozbudowanymi obowiązkami informacyjnymi i sprawozdawczymi.
Wprowadzanie kolejnych obciążeń materialnoprawnych powinno być poprzedzone oceną skuteczności istniejących mechanizmów kontrolnych oraz wykazaniem, że nowe rozwiązania są konieczne do realizacji przyjętych celów.
Nie bez znaczenia pozostaje również proponowany termin stosowania nowych regulacji. Przedsiębiorstwa planują inwestycje, poziom zatrudnienia, strukturę finansowania i politykę cenową ze znacznym wyprzedzeniem. Wprowadzanie istotnej podwyżki CIT w końcowej części 2026 r., z zamiarem jej stosowania do dochodów uzyskiwanych od 2027 r., nie zapewnia odpowiednio długiego okresu dostosowawczego.
W realiach zwiększonej niepewności gospodarczej oraz potrzeby pobudzania inwestycji prywatnych priorytetem powinno być tworzenie stabilnego, przewidywalnego i sprzyjającego rozwojowi otoczenia podatkowego.
Mając powyższe na uwadze, zasadne jest skreślenie art. 2 projektu ustawy w całości, a tym samym odstąpienie od wprowadzenia stawki CIT w wysokości 22% oraz wszystkich związanych z nią mechanizmów.