Interpelacja w sprawie planowanego uchylenia możliwości zmiany formy opodatkowania na estoński CIT w trakcie roku podatkowego
Interpelacja posła Janusza Kowalskiego z dnia 27 sierpnia 2026 roku w sprawie planowanego uchylenia możliwości zmiany formy opodatkowania na estoński CIT w trakcie roku podatkowego.
Dnia 1 stycznia 2021 r. Polska stała się trzecim państwem Unii Europejskiej, które udostępniło podatnikom CIT możliwość rozliczenia podatku dochodowego na nowoczesnych, proinwestycyjnych i uproszczonych zasadach, opartych na koncepcji podatku od zysków dystrybuowanych. Regulacja ta obowiązuje obecnie w Polsce jako tzw. ryczałt od dochodów spółek („estoński CIT“). Jest to obecnie najchętniej wybierane przez firmy rozwiązanie proinwestycyjne. Korzysta z niego ponad 21 000 spółek, czyli ok. 10% aktywnych podatników CIT. W efekcie korzystania z „estońskiego CIT“ polscy podatnicy oszczędzają rocznie ponad milion godzin niepotrzebnej pracy, którą inaczej musieliby wykonać, rozliczając CIT na starych zasadach. Zważywszy na korzyści, jakie niesie ze sobą postępujący wzrost liczby podatników rozliczających się „estońskim CIT“, jest kluczowe, aby zapewnić im elastyczne i bezpieczne zasady zmiany formy opodatkowania.
Obecnie przepisy dopuszczają możliwość przejścia na ryczałt od dochodów spółek w trakcie roku podatkowego pod warunkiem dokonania szeregu czynności, m. in. zamknięcia ksiąg rachunkowych i sporządzenia sprawozdania finansowego zgodnie z ustawą o rachunkowości. Sporządzenie sprawozdania finansowego w formie papierowej lub podpisanie go nieodpowiednim rodzajem podpisu może skutkować sankcją w postaci nieskuteczności zmiany formy opodatkowania. W związku z obawami podatników dotyczącymi skuteczności wyboru „estońskiego CIT“ Rada Ministrów przygotowała projekt UD116. Przewiduje on, obok dedykowanej podatnikom „abolicji“, całkowite uchylenie możliwości zmiany formy opodatkowania na ryczałt od dochodów spółek w trakcie roku podatkowego.
Mając na uwadze powyższe, poseł Janusz Kowalski zwrócił się o odpowiedź na następujące pytania:
1. Z czego wynika propozycja całkowitego uchylenia możliwości zmiany formy opodatkowania na ryczałt od dochodów spółek w trakcie roku podatkowego? Jaki był odbiór wskazanej zmiany w toku konsultacji publicznych projektu UD116? Ile podmiotów biorących udział w konsultacjach publicznych odniosło się do tego postulatu krytycznie? Jakie to były podmioty? Jakie były przyczyny ich krytycznego stanowiska? Czy Ministerstwo Finansów planuje wycofanie się ze wskazanej propozycji?
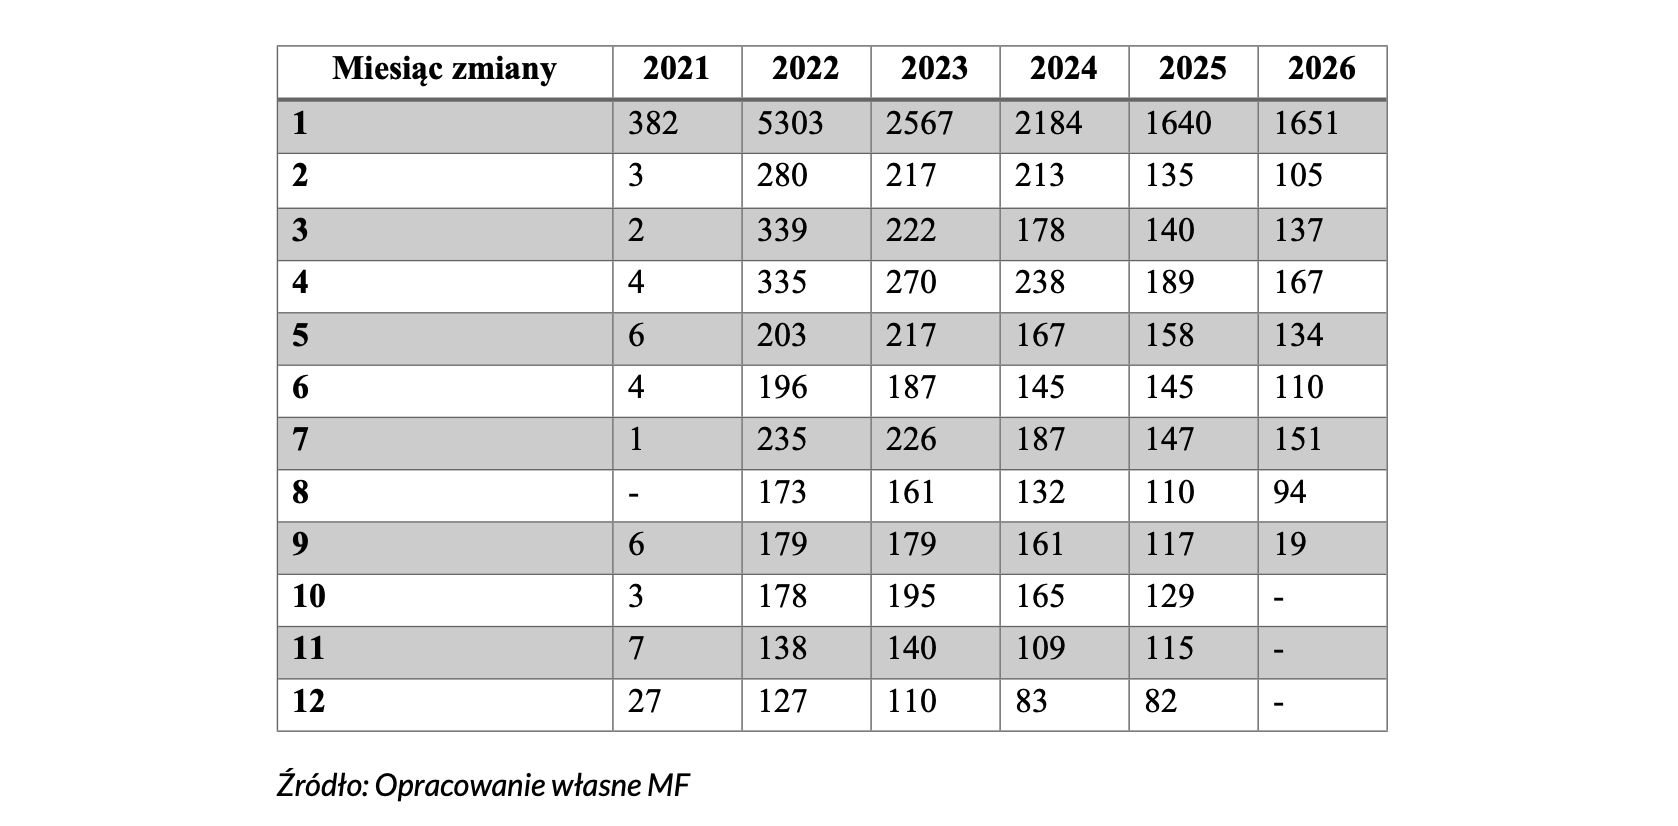
2. Ilu podatników skorzystało w latach 2021-2026 z możliwości zmiany formy opodatkowania na ryczałt od dochodów spółek w trakcie roku podatkowego? Proszę o informację w podziale na poszczególne miesiące wskazanego okresu.
3. Wobec ilu podatników są prowadzone obecnie kontrole podatkowe lub postępowania podatkowe w zakresie estońskiego CIT? Jaką łączną kwotę zaległości podatkowych zidentyfikowano z tego tytułu od stycznia 2021 r. do lipca 2025 r.?
4. Czy w związku z planowanymi zmianami w zakresie art. 28j ustawy o CIT (projekt UD116) Ministerstwo Finansów przeprowadziło analizę w zakresie liczby podmiotów, które złożyły zawiadomienie o wyborze estońskiego CIT, które zostało później uznane za nieskuteczne? Ilu podmiotów dotyczyła taka sytuacja w latach 2021-2026, w szczególności w zakresie wymogu sporządzenia sprawozdania finansowego? Ilu podatników, którzy złożyli zawiadomienie o wyborze estońskiego CIT, zostało później poinformowanych o jego nieskuteczności? Jakie były przyczyny nieskutecznego przejścia na estoński CIT w tych przypadkach?
Oto odpowiedź Ministerstwa Finansów z dnia 23 września 2026 roku:
Projektowane uchylenie możliwości wyboru opodatkowania ryczałtem od dochodów spółek przed upływem przyjętego przez podatnika roku podatkowego wynika z doświadczeń związanych ze stosowaniem tej regulacji od momentu jej wprowadzenia. Możliwość ta została wprowadzona w 2021 r. w celu umożliwienia możliwie szybkiego skorzystania z ryczałtu od dochodów spółek szerokiej grupie podatników. Cel ten został osiągnięty. Jak wskazano w uzasadnieniu projektu UD116, liczba podatników korzystających z ryczałtu od dochodów spółek wzrosła z 515 podmiotów na koniec 2021 r. do 22 454 podmiotów według stanu na październik 2025 r. Jednocześnie dynamika wzrostu liczby podatników korzystających z tej formy opodatkowania uległa istotnemu spowolnieniu. Ponadto przepisy umożliwiające przejście na ryczałt od dochodów spółek w trakcie roku podatkowego generowały liczne wątpliwości interpretacyjne i spory dotyczące warunków skutecznego dokonania takiego wyboru, czego przejawem były m.in. wydana interpretacja ogólna Ministra Finansów z dnia 25 stycznia 2024 r., liczne interpretacje indywidualne oraz konieczność przygotowania projektowanej regulacji sanacyjnej odnoszącej się do części przypadków związanych ze stosowaniem art. 28j ust. 5 ustawy o CIT. W toku konsultacji publicznych projektu UD116 uwagi odnoszące się do projektowanego uchylenia możliwości wyboru ryczałtu od dochodów spółek w trakcie roku podatkowego zgłosiły Stowarzyszenie Księgowych w Polsce oraz Krajowa Izba Doradców Podatkowych. Podmioty te krytycznie odniosły się do proponowanej zmiany, wskazując przede wszystkim, że źródłem problemów praktycznych nie jest sama możliwość wyboru tej formy opodatkowania w trakcie roku podatkowego, lecz nadmierny formalizm związany z warunkami skutecznego dokonania takiego wyboru, w szczególności dotyczącymi sporządzania śródrocznych sprawozdań finansowych. W związku z tym postulowano pozostawienie tej instytucji przy jednoczesnym doprecyzowaniu zasad jej stosowania. Uwagi te zostały przeanalizowane w toku prac legislacyjnych. Projektodawca podtrzymał jednak kierunek zmian przewidziany w projekcie UD116. Jednocześnie projekt UD116 przewiduje szczególną regulację umożliwiającą usunięcie części negatywnych skutków podatkowych związanych z historycznymi uchybieniami formalnymi dotyczącymi sporządzania sprawozdań finansowych przy wyborze ryczałtu od dochodów spółek w trakcie roku podatkowego. Na obecnym etapie prac legislacyjnych nie są prowadzone prace zmierzające do odstąpienia od projektowanego uchylenia art. 28j ust. 5 ustawy o CIT. Wszystkie informacje związane z procesem legislacyjnym projektu UD 116 zostały opublikowane na stronach Rządowego Centrum Legislacji
https://legislacja.gov.pl/projekt/12402157/katalog/13156660#13156660
Odpowiadając na pytanie nr 2 uprzejmie informuję, że dane dotyczące liczby podatników, którzy skorzystali w latach 2021-2026 z możliwości zmiany formy opodatkowania na ryczałt od dochodów spółek w trakcie roku podatkowego, w podziale na poszczególne miesiące wskazanego okresu, przedstawia poniższa tabela:
W zakresie danych dotyczących kontroli i postępowań związanych z ryczałtem od dochodów spółek uprzejmie informuję, że Ministerstwo Finansów nie dysponuje danymi umożliwiającymi udzielenie odpowiedzi w pełnym zakresie. Dostępne są natomiast dane dotyczące działań weryfikacyjnych w zakresie tej formy opodatkowania, gromadzone od dnia 23 grudnia 2024 r. dla kontroli celno-skarbowych zakończonych po dniu 31 grudnia 2024 r. oraz od dnia 17 grudnia 2025 r. dla kontroli podatkowych zakończonych po dniu 31 grudnia 2025 r. Wcześniejsze działania weryfikacyjne były ujmowane w ogólnej statystyce kontroli podatku dochodowego od osób prawnych.
Na podstawie dostępnych danych według stanu na dzień 10 września 2026 r. liczba podmiotów, wobec których kontrola celno-skarbowa lub kontrola podatkowa pozostaje w toku, wynosi 19. Należy przy tym mieć na uwadze, że dane te mogą być niepełne z uwagi na możliwe opóźnienia w ewidencjonowaniu informacji w systemach wykorzystywanych przez organy kontrolne. Łączna wartość zaległości podatkowych ustalonych w ramach tych kontroli wynosi 69,3 mln zł. Wartość ta odnosi się wyłącznie do okresów, w których dostępna była funkcjonalność pozwalająca na oznaczanie kontroli dotyczących ryczałtu od dochodów spółek. Ministerstwo Finansów nie przeprowadzało analizy dotyczącej liczby podmiotów, które w latach 2021-2026 złożyły zawiadomienie o wyborze ryczałtu od dochodów spółek, a następnie wybór ten został uznany za nieskuteczny. Dostępne są natomiast dane dotyczące zakończonych czynności sprawdzających, w których stwierdzono brak skutecznego wyboru tej formy opodatkowania. Dane dotyczące liczby zakończonych działań weryfikacyjnych według lat zakończenia weryfikacji oraz przyczyny prawnej stwierdzenia braku skutecznego wyboru ryczałtu od dochodów spółek przedstawia poniższa tabela:
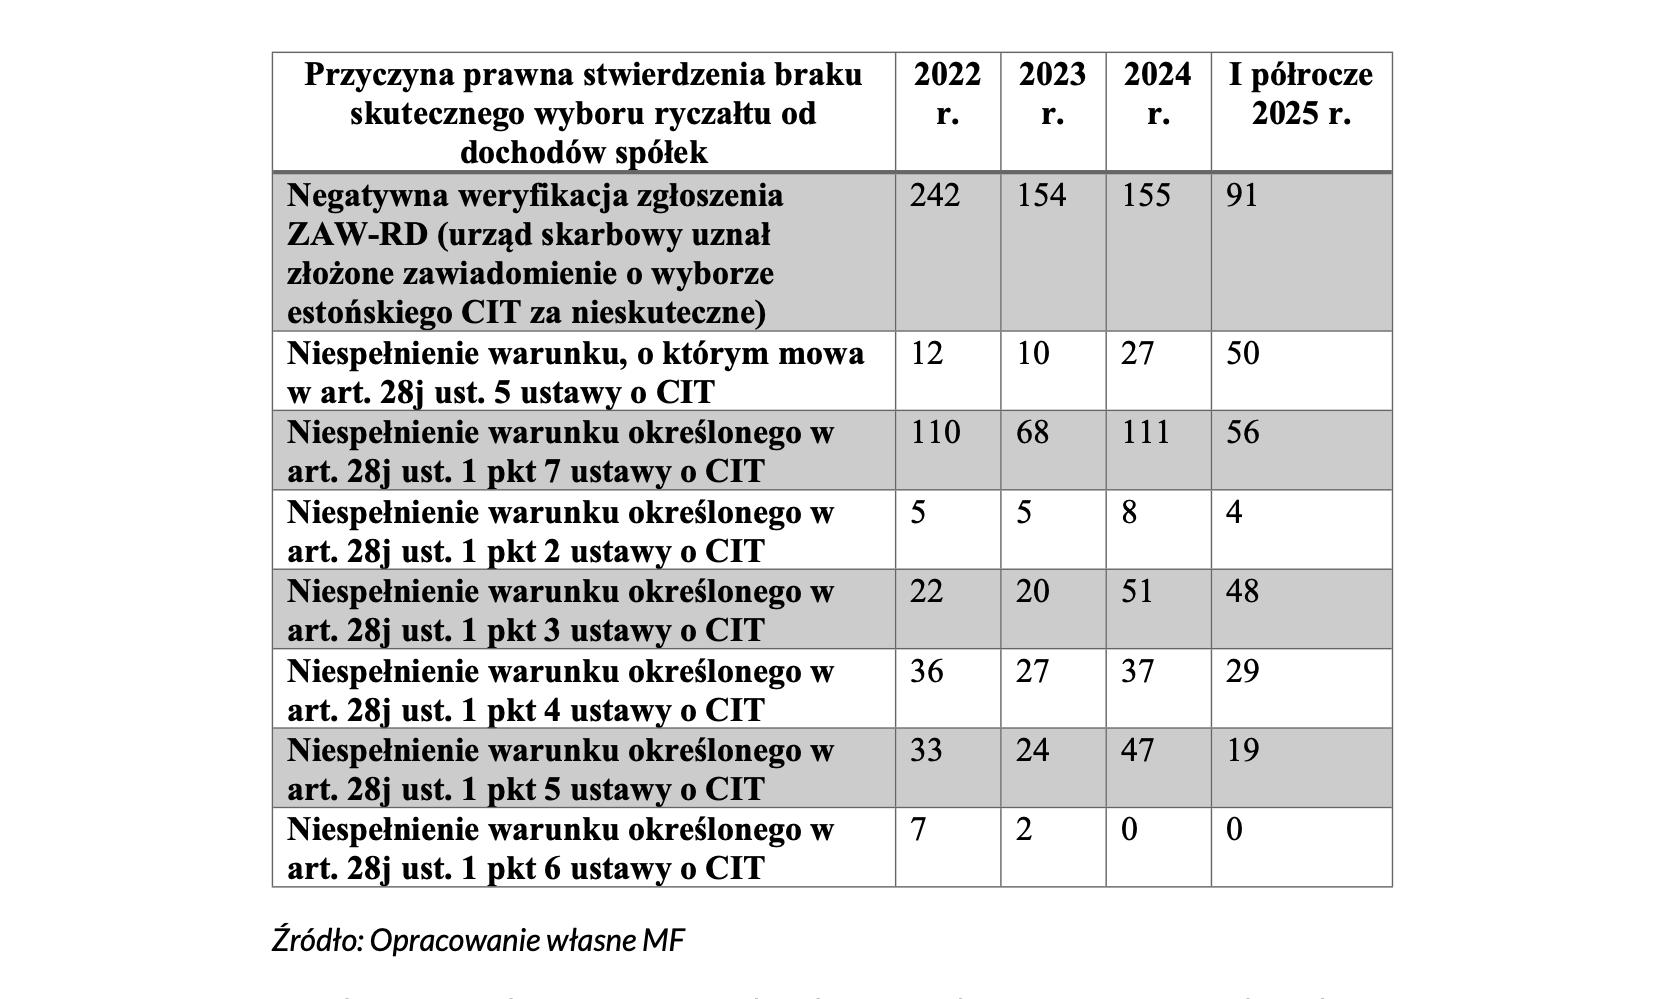
Przedstawione dane nie mają charakteru rozłącznego. W ramach jednego zakończonego działania weryfikacyjnego mogło zostać stwierdzone niespełnienie więcej niż jednego warunku wynikającego z art. 28j ustawy o CIT, w szczególności warunków określonych w art. 28j ust. 1 pkt 2-6 tej ustawy. W konsekwencji te same działania weryfikacyjne mogły zostać ujęte w więcej niż jednej kategorii podstawy prawnej i przedstawionych danych nie należy sumować.
Źródło: https://www.sejm.gov.pl