Interpelacja w sprawie skutków planowanych zmian w skali podatkowej
Interpelacja posła Janusza Kowalskiego z dnia 27 sierpnia 2026 roku w sprawie skutków planowanych zmian w skali podatkowej.
W środę, 19 sierpnia, premier Donald Tusk wraz z ministrem Andrzejem Domańskim przedstawili propozycje zmian w przepisach podatkowych. Przewidują one w szczególności, poczynając od 2027 r., podniesienie progu podatkowego, który obecnie wynosi 120 tys. zł, do 130 tys. zł. Rząd proponuje również wprowadzenie nowej stawki podatku dochodowego w wysokości 24 proc., którą opłacaliby podatnicy o dochodach wynoszących od 130 tys. zł do 150 tys. zł. Podatnicy, którzy uzyskują dochody powyżej tego drugiego progu, mają zapłacić podatek w wysokości 32 proc.
Mając na uwadze powyższe, poseł Janusz Kowalski zwrócił się o odpowiedź na następujące pytania:
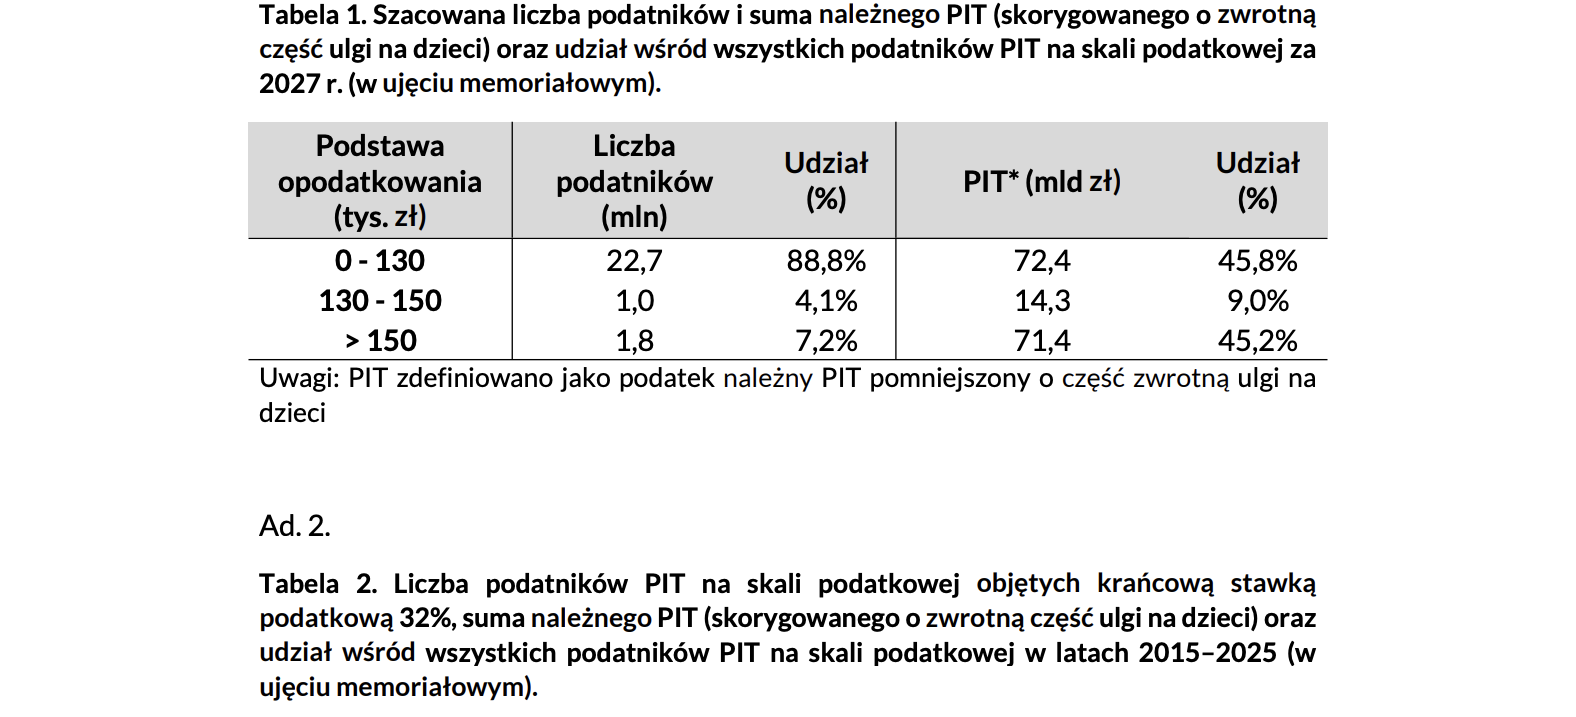
1. Jakie są planowane skutki wskazanej zmiany przepisów dla podatników PIT? Ilu podatników PIT objętych skalą podatkową, w opinii Ministerstwa Finansów, w wyniku planowanej zmiany w 2027 r. zapłaci podatek w pierwszym, drugim i trzecim przedziale skali (12 proc., 24 proc. i 32 proc.)? Jaka będzie suma podatku przez nich zapłacona? Jaki będzie w 2027 r. według prognoz Ministerstwa Finansów, udział podatników płacących PIT w drugim i trzecim przedziale skali (24 proc. i 32 proc.) wśród wszystkich podatników PIT objętych skalą podatkową pod względem liczby podatników oraz wartości zapłaconego podatku?
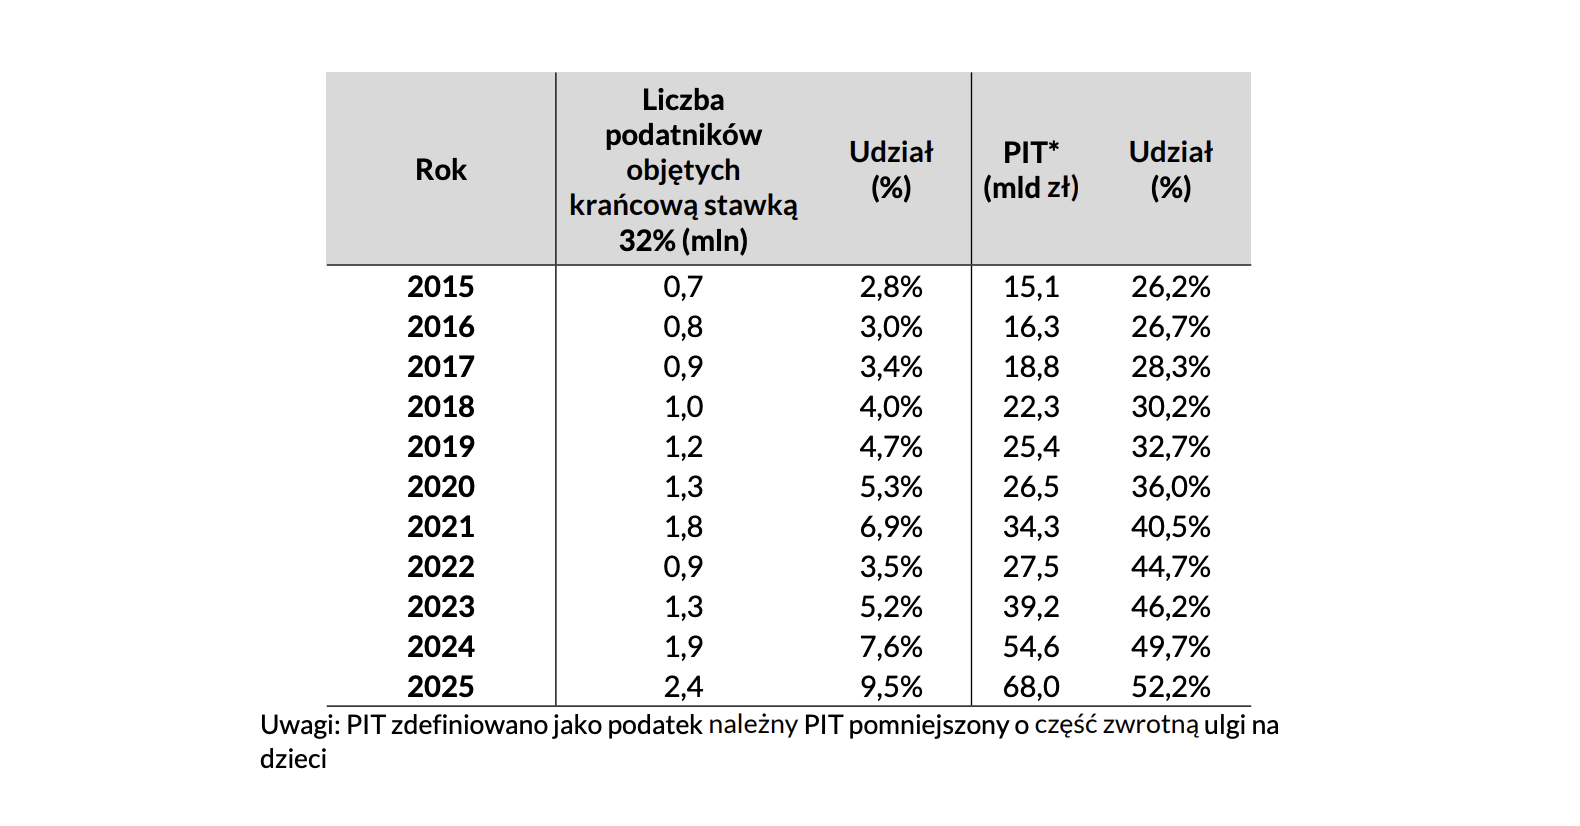
2. Proszę o odpowiedź w podziale na lata podatkowe. Ilu podatników PIT objętych skalą podatkową płaciło podatek w górnym przedziale skali (32%) i jaka była suma podatku przez nich zapłacona w latach podatkowych 2015-2025? Jaki był ich udział wśród wszystkich podatników PIT objętych skalą podatkową pod względem liczby podatników oraz wartości zapłaconego podatku?
Oto odpowiedź Ministerstwa Finansów z dnia 21 września 2026 roku:
Jak słusznie zauważył Pan poseł, przewidziane w projekcie ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (UD458) zmiany w zakresie ustawy PIT dotyczą m.in. parametrów skali podatkowej. Projekt ustawy zakłada podniesienie progu dochodowego z obecnych 120 tys. zł do 130 tys. zł oraz określenie nowego, pośredniego przedziału skali z progiem dochodowym 150 tys. zł i stawką podatku 24% od nadwyżki ponad 130 tys. zł, a dla dochodów powyżej 150 tys. zł proponuje się stawkę podatku w wysokości 32%. Zmiany te mają na celu złagodzenie warunków opodatkowania klasy średniej, opłacającej podatek według skali podatkowej, w tym osób pracujących na etacie, czy przedsiębiorców. Celem jest likwidacja „efektu klifu” wynikającego z jednego progu dochodowego i dużej różnicy stawek podatkowych w obu przedziałach obecnej skali podatkowej. Systematycznie rosnące dochody podatników, w tym wynagrodzenia za pracę spowodowały, że liczba podatników rozliczających PIT wg stawki 32% wzrosła w latach 2022-2025 blisko 3-krotnie (z 3,5% w 2022 r. do 9,5% w 2025 r.). Obecnie przekroczenie progu dochodowego w wysokości 120 tys. zł powoduje, że nadwyżka ponad tę kwotę opodatkowana jest 32% stawką podatku, a to stanowi różnicę wynoszącą 20 punktów procentowych w stosunku do opodatkowania dochodu w pierwszym przedziale skali (12% podatku do dochodu do 120 tys. zł) i jest mocno odczuwalne przez coraz większą grupę podatników. Ponieważ zmiany zaproponowane w skali podatkowej generują obniżenie wpływów z podatku PIT – mając na uwadze wzgląd na stabilność finansów publicznych - niezbędne jest znalezienie źródeł sfinansowania tego ubytku. Stabilność finansów publicznych jest nie tylko wartością konstytucyjną, którą należy chronić, ale także, a może przede wszystkim w obecnych uwarunkowaniach geopolitycznych, jest gwarantem naszego bezpieczeństwa i sprawnego funkcjonowania państwa. Dlatego też dla zapewnienia neutralności tych zmian dla finansów publicznych zaproponowano zrównoważenie szacowanego zmniejszenia dochodów podwyższeniem stawki daniny solidarnościowej w ustawie PIT, podwyższeniem stawki podatku CIT dla największych podmiotów oraz wprowadzeniem zmian w ustawie o ryczałcie (m.in. proponuje się obniżenie limitu przychodów umożliwiających wybór ryczałtu od przychodów ewidencjonowanych).
W związku z pytaniami Pana posła, przedstawiam następujące informacje.
Ad. 1.
Źródło: https://www.sejm.gov.pl