Interpelacja w sprawie zasad udostępniania danych z Krajowego Systemu e-Faktur podmiotom publicznym

Interpelacja posła Janusza Kowalskiego z dnia 12 marca 2026 roku w sprawie zasad udostępniania danych z Krajowego Systemu e-Faktur podmiotom publicznym.
W związku z wdrożeniem Krajowego Systemu e-Faktur w polskim systemie podatkowym wprowadzono do Ordynacji podatkowej przepisy regulujące dostęp do danych gromadzonych w tym systemie przez różne organa państwowe. Zgodnie z art. 297h Ordynacji podatkowej katalog podmiotów uprawnionych do uzyskiwania danych z KSeF obejmuje nie tylko organa Krajowej Administracji Skarbowej, lecz również inne instytucje publiczne, w tym m.in. organa ścigania, prokuraturę oraz podmioty realizujące zadania w zakresie bezpieczeństwa państwa i kontroli publicznej.
Jednocześnie w art. 297h Ordynacji podatkowej ustawodawca posługuje się sformułowaniem „inne dane wynikające z Krajowego Systemu e-Faktur“, nie precyzując w przepisach zakresu informacji, które mieszczą się w tej kategorii. Przepisy nie zawierają definicji tego sformułowania ani nie wskazują w sposób jednoznaczny, jaki dokładnie zakres informacji może być udostępniany na jego podstawie. Rodzi to wątpliwości interpretacyjne dotyczące granic dostępu do danych gospodarczych przedsiębiorców zgromadzonych w systemie.
Wątpliwości dotyczą również mechanizmów gwarancyjnych związanych z udostępnianiem tych danych. KSeF stanowi system obejmujący bardzo szeroki zakres informacji o działalności gospodarczej podatników, w tym szczegółowe dane dotyczące transakcji handlowych. Z tego względu istotne znaczenie ma zapewnienie odpowiednich standardów ochrony danych oraz przejrzystych zasad ich udostępniania.
W orzecznictwie Trybunału Sprawiedliwości Unii Europejskiej podkreśla się, że w sytuacji, gdy państwo gromadzi w sposób scentralizowany duże zbiory danych dotyczących obywateli lub podmiotów gospodarczych, dostęp do takich informacji powinien podlegać odpowiednim mechanizmom kontroli oraz jasno określonym zasadom proceduralnym. W szczególności zwraca się uwagę na konieczność stosowania adekwatnych środków nadzoru nad korzystaniem z takich uprawnień przez organa publiczne.
W obowiązujących przepisach Ordynacji podatkowej regulujących dostęp do danych z Krajowego Systemu e-Faktur nie przewidziano jednak wprost szczególnych procedur nadzorczych odnoszących się do udostępniania danych innym organom państwowym, ani nie określono szczegółowo zasad dokumentowania i kontroli takich operacji.
Mając na uwadze powyższe, poseł Janusz Kowalski zwrócił się o odpowiedź na następujące pytania:
Jakie konkretne kategorie informacji – poza samymi fakturami ustrukturyzowanymi – mieszczą się w pojęciu „innych danych wynikających z Krajowego Systemu e-Faktur“, o którym mowa w art. 297h Ordynacji podatkowej? Czy obejmuje ono m.in. dane techniczne dotyczące przetwarzania faktur, historię operacji wykonywanych w systemie, informacje o użytkownikach korzystających z systemu, a także metadane dotyczące obiegu dokumentów?
Jakie przesłanki materialne i proceduralne muszą zostać spełnione przez podmioty wskazane w art. 297h Ordynacji podatkowej w celu uzyskania dostępu do danych zgromadzonych w Krajowym Systemie e-Faktur? W szczególności, czy przepisy przewidują obowiązek wykazania związku między zakresem żądanych danych a prowadzonym postępowaniem lub realizowanymi ustawowo zadaniami danego organu?
W jaki sposób dokumentowany jest dostęp do danych zgromadzonych w Krajowym Systemie e-Faktur przez podmioty uprawnione na podstawie art. 297h Ordynacji podatkowej? Czy są prowadzone rejestry lub logi obejmujące informacje o podmiocie uzyskującym dostęp, zakresie pozyskanych danych, dacie udostępnienia oraz podstawie prawnej żądania?
Czy Ministerstwo Finansów przeprowadzało analizy dotyczące zgodności regulacji określonych w art. 297h Ordynacji podatkowej z europejskimi standardami ochrony danych i prywatności, w szczególności w kontekście orzecznictwa Trybunału Sprawiedliwości Unii Europejskiej dotyczącego zasad proporcjonalności i konieczności ingerencji państwa w sferę danych gromadzonych w systemach teleinformatycznych?
Czy w obowiązującym stanie prawnym przewidziano mechanizmy zewnętrznej kontroli nad udostępnianiem danych z Krajowego Systemu e-Faktur podmiotom innym niż organa Krajowej Administracji Skarbowej, w szczególności w postaci uprzedniej kontroli sądowej, kontroli instytucjonalnej lub innych form niezależnego nadzoru nad zakresem i zasadnością dostępu do tych danych?
Czy Ministerstwo Finansów analizuje potrzebę doprecyzowania przepisów art. 297h Ordynacji podatkowej w zakresie definicji „innych danych wynikających z Krajowego Systemu e-Faktur“?
Oto odpowiedź Ministerstwa Finansów z dnia 3 kwietnia 2026 roku:
Ad 1. Pojęcie „innych danych wynikających z Krajowego Systemu e-Faktur”, o którym mowa w art. 297h ustawy z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa1 (dalej: O.p.), należy interpretować, jako techniczne dane związane z przetwarzaniem faktur w systemie, obejmujące numer sesji wysyłki oraz jej rodzaj, sposób autoryzacji i podpisu, dokładną datę wysyłki oraz nr SHA256 przesłanego pliku faktury2 . Zakres udostępnienia tych danych podlega ograniczeniu do informacji niezbędnych dla realizacji ustawowych zadań uprawnionych podmiotów.
Ad 2. Zgodnie z treścią art. 297h O.p,, wprowadzonego ustawą z dnia 16 czerwca 2023 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw3 : § 1. Faktury ustrukturyzowane, o których mowa w art. 2 pkt 32a ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług, faktury, o których mowa w art. 106nda ust. 1, art. 106nf ust. 1 i art. 106nh ust. 1 tej ustawy, po przesłaniu ich do Krajowego Systemu e-Faktur oraz faktury VAT RR i faktury VAT RR KOREKTA, o których mowa w art. 116 ust. 3b i 3c tej ustawy, wystawione przy użyciu Krajowego Systemu e-Faktur oraz inne dane wynikające z Krajowego Systemu e-Faktur, są udostępniane wyłącznie: 1) organom Krajowej Administracji Skarbowej - w celu realizacji ich ustawowych zadań; 2) organom wymienionym w art. 297 § 1 pkt 2a-3 i 7-9, art. 299g § 1 i art. 299h § 1 - na zasadach określonych w tych przepisach. § 2. Do faktur oraz innych danych wynikających z Krajowego Systemu e-Faktur, udostępnianych organom wymienionym w art. 297 § 1 pkt 2a-3 i 7-9, przepis art. 297 § 3 stosuje się odpowiednio.
Z brzmienia powyższej regulacji wynika, że dostęp do danych zgromadzonych w KSeF jest ograniczony wyłącznie do ściśle określonych podmiotów, tj. organów Krajowej Administracji Skarbowej (dalej: KAS) oraz innych organów enumeratywnie wymienionych w przepisach Ordynacji podatkowej. Należy podkreślić, że dostęp do tych danych może nastąpić wyłącznie w związku z realizacją ustawowo określonych zadań danego organu. Oznacza to, że każdorazowe sięgnięcie po dane zgromadzone w KSeF musi pozostawać w funkcjonalnym związku z prowadzonym postępowaniem podatkowym, czynnościami sprawdzającymi, kontrolą podatkową lub innymi działaniami przewidzianymi przepisami prawa. Jednocześnie zakres pozyskiwanych danych powinien każdorazowo być ograniczony do niezbędnego minimum zgodnie z zasadą proporcjonalności oraz adekwatności przetwarzania danych. Organy korzystające z dostępu do KSeF powinny być w stanie wykazać, że pozyskanie określonych informacji jest niezbędne i pozostaje w bezpośrednim związku z realizowanymi przez nie zadaniami.
Ponadto należy mieć na uwadze, że wszystkie osoby, które mają dostęp do akt i informacji objętych tajemnicą skarbową – a zatem również tych wynikających z KSeF, zobowiązane są na mocy art. 294 § 1 i 4 O.p. do przestrzegania tajemnicy skarbowej, pod rygorem odpowiedzialności karnej, o której mowa w art. 306 O.p.
Dostęp do danych zgromadzonych w KSeF odbywa się przy wykorzystaniu rozwiązań teleinformatycznych zapewniających weryfikację użytkownika oraz rejestrowanie operacji na danych. Osoby uzyskujące dostęp działają w ramach stosownych upoważnień a czynności podejmowane w systemie podlegają ewidencjonowaniu, co umożliwia ich późniejszą weryfikację pod kątem legalności.
Ad 3. Dostęp do danych zgromadzonych w KSeF jest możliwy wyłącznie w ściśle określonych ustawowo sytuacjach. Uzyskanie danych każdorazowo poprzedzone jest złożeniem wniosku o nadanie określonych uprawnień w systemie dla konkretnego pracownika KAS. Złożenie wniosku powinno wynikać z zakresu zadań służbowych realizowanych przez pracownika. Z tego względu wniosek jest podpisywany przez kierownika jednostki wnioskującej. Mechanizm ten zapewnia, że dostęp do danych nie ma charakteru dowolnego, lecz jest ściśle powiązany z realizacją ustawowych kompetencji organów. Każdorazowy wgląd do danej faktury przez uprawnionego pracownika jest na bieżąco monitorowany w systemie i opatrzony dodatkowo wyraźnymi zgodami przełożonych – po uprzednim uzasadnieniu celu poboru danych oraz jest cyklicznie audytowany.
Analogiczne zasady monitorowania i rejestrowania dostępu znajdują zastosowanie w odniesieniu do podmiotów wymienionych w art. 299g i 299h O.p. Oznacza to, że również w ich przypadku każdorazowy dostęp do danych jest identyfikowany, rejestrowany i podlega kontroli na tych samych zasadach, jak ma to miejsce w odniesieniu do pracowników Krajowej Administracji Skarbowej.
Ad 4. Kwestie związane z ochroną danych osobowych zostały kompleksowo uregulowane na poziomie unijnym i są obowiązujące dla wszystkich państw członkowskich, w tym Polski. Przyjęte rozwiązania w zakresie KSeF pozostają zgodne z tymi standardami. Jak wskazano wyżej, katalog podmiotów uprawnionych do dostępu do danych z KSeF został ograniczony do niezbędnego minimum a sam dostęp powiązano z konkretnymi, określonymi ustawowo okolicznościami. Jednocześnie dostęp do tych danych nawet w ramach struktur KAS jest ściśle reglamentowany.
Ad 5. Udostępnienie danych podmiotom innym niż Krajowa Administracja Skarbowa podlega zasadom określonym w Ordynacji podatkowej. Każdy wniosek o dostęp do danych podlega wewnętrznej weryfikacji KAS w zakresie zasadności i celu pozyskania wnioskowanych informacji. W przypadkach budzących wątpliwości wnioski te mogą być przedmiotem dodatkowych analiz i wyjaśnień.
Ad 6. Informuję, że aktualnie nie dostrzegamy potrzeby doprecyzowania przepisów art. 297h O.p. w zakresie definicji „innych danych wynikających z Krajowego Systemu e-Faktur”.
Źródło: www.sejm.gov.pl
Inne aktualności
Interpelacja w sprawie zagrożeń dla poufności danych w KSeF związanych z anonimowym dostępem do faktur i zagranicznymi dostawcami IT
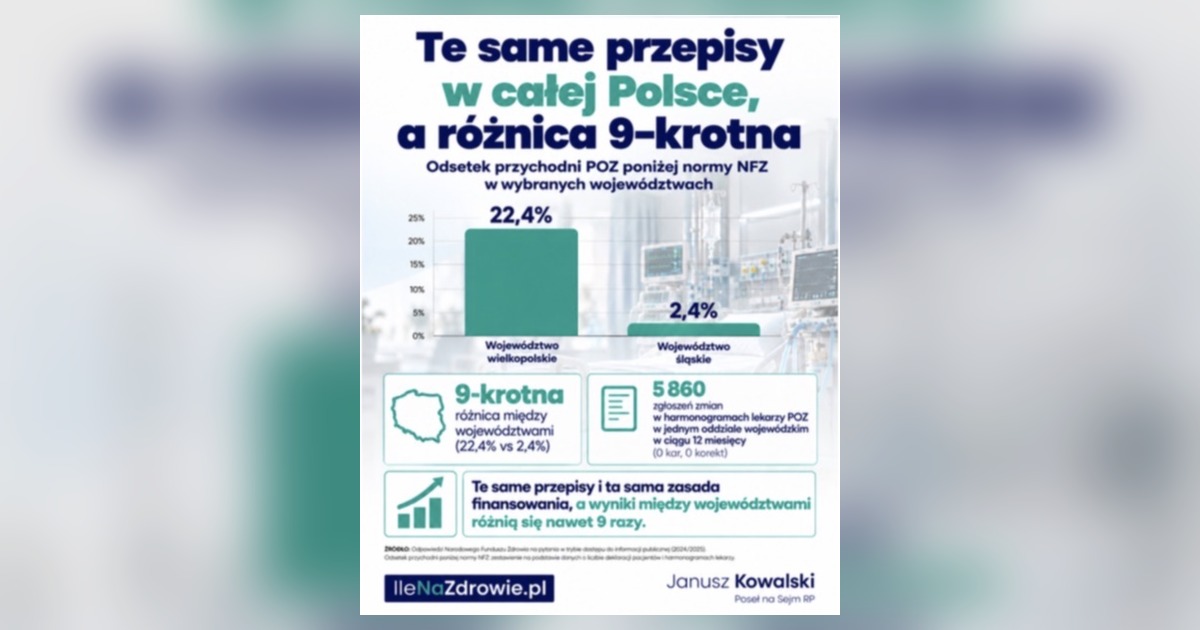
Dlaczego odstępstwo w danych NFZ o zawałach policzył dziennikarz, a nie Fundusz